Domain geschäftsprozessoptimierung.de kaufen?
Wir ziehen mit dem Projekt
geschäftsprozessoptimierung.de um.
Sind Sie am Kauf der Domain
geschäftsprozessoptimierung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geschäftsprozessoptimierung.de kaufen?
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
Ähnliche Suchbegriffe für Abgeltungssteuer
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
Sportmarketing beim TSG 1899 Hoffenheim. Merchandising, Digitalisierung und Sponsoring anhand der SWOT-Analyse, Taschenbuch von Anonymous, GRIN,Sportmarketing Beim Tsg 1899 Hoffenheim. Merchandising, Digitalisierung Und Sponsoring Anhand Der Swot-analyse, Taschenbuch Von Anonymous, Grin, 978-3-346-28197-5, Seitenanzahl: 209,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschäftsprozessoptimierung für Dummies, Fachbücher von Robert FreidingerWer wünscht sich nicht, dass alles glatt läuft und Prozesse wie ein gut funktionierendes Räderwerk ineinander greifen? Doch häufig ist irgendwo Sand im Getriebe: Engpässe bremsen den ganzen Prozess aus, Strukturen sind verkrustet, Zuständigkeiten unklar. Robert Freidinger zeigt Ihnen, wie Sie Ihr Unternehmen durch eine gut geplante und erfolgreich durchgeführte Geschäftsprozessoptimierung optimal auf Ihre Kunden ausrichten und sich damit einen klaren Wettbewerbsvorteil verschaffen. Beginnend mit einer Schwachstellenanalyse und Dokumentation des Ist-Zustandes über die gezielte Durchführung der Prozessoptimierung, den Umgang mit Widerstand und professionelles Change Management bis hin zur Sicherung des Erreichten und der Einführung einer Prozessorganisation. Damit es in Ihrem Unternehmen in Zukunft weniger "knirscht".31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung des Rechts, FachbücherBeim 21. Österreichischen Juristentag 2022 in Wien kamen Juristinnen und Juristen aller Professionen zur fächerübergreifenden Erörterung grundsätzlicher, aber auch konkreter Fragen im Zusammenhang mit aktuellen Entwicklungen in Rechtspolitik, Gesetzgebung und Rechtsprechung zusammen. Die Ergebnisse dieser Diskussionen sowie der Tagungsband zur Eröffnungs- und Schlusssitzung liegen jetzt in Buchform vor!.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung und Besteuerung, FachbücherDie Betriebswirtschaftliche Forschung und Praxis (BFuP) ist eine der traditionsreichsten deutschsprachigen wissenschaftlichen Zeitschriften auf dem Gebiet der Betriebswirtschaftslehre und als solche im Social Sciences Citation Index erfasst. Sie wendet sich gleichermassen an wissenschaftlich Tätige wie Praktiker in grösseren Unternehmen. Für Heft 5/2024 sind folgende Beiträge vorgesehen: Thomas Egner und Matthias Gries: Steuerrecht im digitalen Wandel: Wie die Digitalisierung den Steuerbereich restrukturiert. Carl-Christian Freidank: Modelle für die Digitalisierung der Thesaurierungsplanung von Personengesellschaften nach dem Wachstumschancengesetz. Peter Bräumann, Marina Luketina und Michael Tumpel: Predictive Analytics, Machine Learning und Co. im Steuervollzug: Risikomanagement der österreichischen Finanzverwaltung, Konsequenzen für Unternehmen und Erfahrungen der Betriebsprüfer. Dino Höppner, Stephan Kudert, Elisabeth Steinhauser und Sabine Urnik: Home-Office bei Berufspendlern zwischen Österreich und Deutschland - Eine ökonomische Analyse der steuerlichen Implikationen. Stefan Dierkes und Benedikt Rohde: Wertschöpfungsrechnungen im Nachhaltigkeitscontrolling.42,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter




-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **

Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
Top-Angebote
Produkte zum Begriff Abgeltungssteuer:
-
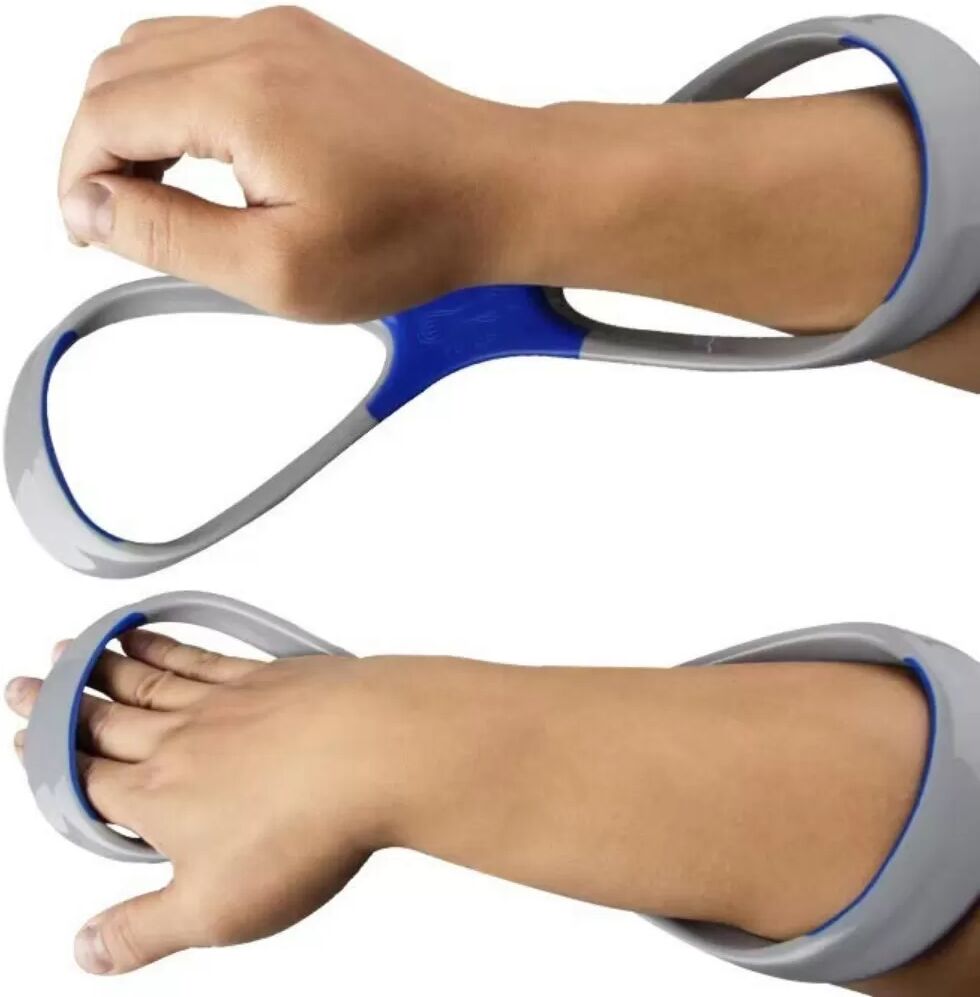
INF Schwimm-Ellbogen-Trainer: Verbesserung der Schlagtechnik & Effizienz GelbVerbessern Sie Ihre Schwimmtechnik mit dem Schwimm-Ellbogen-Trainer. Korrigiert die Handform, verbessert das Schlaggefühl und fördert eine effiziente Unterarmnutzung. Ideal für alle Niveaus. Abmessungen: 10.5cm x 34cm x 1.5cm. Korrekte Armpositionierung: Der Schwimm-Ellbogen-Trainer wurde entwickelt, um die Armpositionierung beim Schwimmen zu korrigieren und so eine korrekte Technik und maximale Effizienz zu gewährleisten. Indem er Handgelenk und Unterarm in der richtigen Position hält, hilft er Schwimmern, einen effektiveren Schlag zu entwickeln. Dies führt zu einem geringeren Widerstand im Wasser und einem erhöhten Vortrieb, was letztendlich die Schwimmgeschwindigkeit und Ausdauer verbessert. Er ist ideal für Schwimmer aller Niveaus, die ihre Technik verfeinern und bessere Ergebnisse im Pool erzielen möchten. Das Gerät fördert das Muskelgedächtnis für die korrekte Armplatzierung, was zu langfristigen Verbesserungen der Schwimmform führt. Der Schwimm-Ellbogen-Trainer ist ein unverzichtbares Werkzeug für jeden Schwimmer, der seine Technik verbessern möchte. Verbessertes Schlaggefühl: Diese Schwimmhilfe verbessert das Schlaggefühl erheblich, indem sie taktiles Feedback gibt und die richtige Muskelanspannung fördert. Die Unterarmstütze ermutigt Schwimmer, die korrekte Ellbogenposition während des gesamten Schlagzyklus beizubehalten, was zu einem kraftvolleren und effizienteren Zug führt. Dieses gesteigerte Bewusstsein führt zu einer besseren Kontrolle und Koordination im Wasser, sodass sich Schwimmer auf andere Aspekte ihrer Technik konzentrieren können, wie z. B. Körperrotation und Atmung. Das Gerät hilft Schwimmern, ein Gefühl für die korrekte Armbewegung zu entwickeln, was zu konsistenteren und effektiveren Schlägen führt. Der Schwimm-Ellbogen-Trainer ist ein unverzichtbares Werkzeug für jeden Schwimmer, der sein Schlaggefühl verbessern möchte. Optimierte Unterarmnutzung: Das 8-förmige Design des Schwimm-Ellbogen-Trainers optimiert die Unterarmnutzung während des Schwimmzugs, maximiert den Vortrieb und minimiert verschwendete Energie. Durch die Sicherung von Handgelenk und Unterarm zwingt das Gerät Schwimmer, ihre Unterarmmuskulatur effektiver einzusetzen, was zu einem stärkeren und effizienteren Zug führt. Dies führt zu erhöhter Geschwindigkeit und geringerer Ermüdung, sodass Schwimmer härter und länger trainieren können. Das Design fördert einen hohen Ellbogenfang, der für die Erzeugung von Kraft und die Aufrechterhaltung einer stromlinienförmigen Körperposition unerlässlich ist. Es ist ein wertvolles Werkzeug für Schwimmer, die ihre Schlagmechanik verbessern und Höchstleistungen erzielen möchten. Der Schwimm-Ellbogen-Trainer ist ein unverzichtbares Werkzeug für jeden Schwimmer, der seine Unterarmnutzung optimieren möchte. Spezifikationen: Farbe: Mehrere Optionen Abmessungen: Länge: 10.5 cm, Breite: 34 cm, Höhe: 1.5 cm Material: TPE+PVC Das Paket beinhaltet: Schwimm-Ellbogen-Trainer x 126,29 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Komplexe Organisation: Digitalisierung als Triebkraft einer veränderten Arbeitswelt, Fachbücher von Judith Tomaschek FritzDigitalisierung und Arbeitswelt stehen in einem komplexen Wechselverhältnis zueinander. Wie Arbeit organisiert und ausgestaltet wird, ist seit einigen Jahrzehnten stark von technologischen Entwicklungen geprägt. Hinzu kommt, dass die Digitalisierung das Tempo dieser durch Technik induzierten Veränderungen deutlich erhöht und dadurch eine entscheidende Komplexitätssteigerung bewirkt. Dennoch sind es letztlich menschliche Akteurinnen und Akteure, die darüber entscheiden, wie Arbeit auf rechtlicher, kultureller, politischer und gesellschaftlicher Ebene organisiert wird. Wie können zukunftsorientierte Organisationen die neue Welt der Arbeit aktiv mitgestalten? Wie verändern plattformbasierte Geschäftsmodelle die Arbeitsorganisation? Und welche gesellschaftspolitischen Ansprüche sind mit einer Kultur der Digitalität verbunden? Die Koproduktion von Technologie und Gesellschaft ist insbesondere mit Blick auf die zunehmend komplexe Arbeitsorganisation ein hochaktuelles Thema der Wissenschaft und forschungsorientierten Praxis. Der achte Band der Reihe University - Society - Industry greift das Thema aus interdisziplinärer Perspektive auf und gibt neue Denkanstösse zur Beschäftigung mit der Arbeitswelt von morgen.34,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sportmarketing beim TSG 1899 Hoffenheim. Merchandising, Digitalisierung und Sponsoring anhand der SWOT-Analyse, Taschenbuch von Anonymous, GRIN,Sportmarketing Beim Tsg 1899 Hoffenheim. Merchandising, Digitalisierung Und Sponsoring Anhand Der Swot-analyse, Taschenbuch Von Anonymous, Grin, 978-3-346-28197-5, Seitenanzahl: 209,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Geschäftsprozessoptimierung für Dummies, Fachbücher von Robert FreidingerWer wünscht sich nicht, dass alles glatt läuft und Prozesse wie ein gut funktionierendes Räderwerk ineinander greifen? Doch häufig ist irgendwo Sand im Getriebe: Engpässe bremsen den ganzen Prozess aus, Strukturen sind verkrustet, Zuständigkeiten unklar. Robert Freidinger zeigt Ihnen, wie Sie Ihr Unternehmen durch eine gut geplante und erfolgreich durchgeführte Geschäftsprozessoptimierung optimal auf Ihre Kunden ausrichten und sich damit einen klaren Wettbewerbsvorteil verschaffen. Beginnend mit einer Schwachstellenanalyse und Dokumentation des Ist-Zustandes über die gezielte Durchführung der Prozessoptimierung, den Umgang mit Widerstand und professionelles Change Management bis hin zur Sicherung des Erreichten und der Einführung einer Prozessorganisation. Damit es in Ihrem Unternehmen in Zukunft weniger "knirscht".31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist das Abgeltungssteuer?
Was ist das Abgeltungssteuer? Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland in der Regel 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Abgeltungssteuer wurde eingeführt, um die Besteuerung von Kapitaleinkünften zu vereinfachen und zu verhindern, dass Steuerhinterziehung durch Kapitalanleger begünstigt wird. Sie wird direkt von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige können jedoch unter bestimmten Voraussetzungen eine Nichtveranlagungsbescheinigung beantragen, um von der Abgeltungssteuer befreit zu werden. **
-
Was ist ein Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. Es gibt jedoch Ausnahmen und Freibeträge, die es ermöglichen, bestimmte Kapitaleinkünfte steuerfrei zu erhalten. **
-
Wann ist Abgeltungssteuer fällig?
Die Abgeltungssteuer ist fällig, wenn Kapitalerträge erzielt werden, wie zum Beispiel Zinsen, Dividenden oder Kursgewinne aus Wertpapierverkäufen. Sie wird automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Höhe der Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach individuellem Steuersatz variieren. Die Abgeltungssteuer muss in der Regel bis spätestens zum 31. Mai des Folgejahres abgeführt werden. Es gibt jedoch auch Ausnahmen und Sonderregelungen, die beachtet werden müssen. **
-
Wann Abgeltungssteuer wann Kapitalertragsteuer?
Die Abgeltungssteuer wird auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne erhoben. Sie beträgt in Deutschland pauschal 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kapitalertragsteuer hingegen wird auf bestimmte Kapitalerträge wie beispielsweise Gewinnausschüttungen von Kapitalgesellschaften erhoben und beträgt ebenfalls 25%. Die Abgeltungssteuer wird in der Regel automatisch von Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Die Kapitalertragsteuer hingegen muss in der Regel vom Steuerpflichtigen selbst abgeführt werden. Die Abgeltungssteuer wird auf private Kapitalerträge erhoben, während die Kapitalertragsteuer vor allem bei gewerblichen Einkünften aus Kapitalvermögen anfällt. Die Frage, ob die Abgeltungssteuer oder die Kapitalertragsteuer anfällt, hängt also davon ab, um welche Art von Kapitalerträgen es sich handelt und ob es sich um private oder gewerbliche Einkünfte handelt. **
Ähnliche Suchbegriffe für Abgeltungssteuer
-
Digitalisierung des Rechts, FachbücherBeim 21. Österreichischen Juristentag 2022 in Wien kamen Juristinnen und Juristen aller Professionen zur fächerübergreifenden Erörterung grundsätzlicher, aber auch konkreter Fragen im Zusammenhang mit aktuellen Entwicklungen in Rechtspolitik, Gesetzgebung und Rechtsprechung zusammen. Die Ergebnisse dieser Diskussionen sowie der Tagungsband zur Eröffnungs- und Schlusssitzung liegen jetzt in Buchform vor!.42,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung und Besteuerung, FachbücherDie Betriebswirtschaftliche Forschung und Praxis (BFuP) ist eine der traditionsreichsten deutschsprachigen wissenschaftlichen Zeitschriften auf dem Gebiet der Betriebswirtschaftslehre und als solche im Social Sciences Citation Index erfasst. Sie wendet sich gleichermassen an wissenschaftlich Tätige wie Praktiker in grösseren Unternehmen. Für Heft 5/2024 sind folgende Beiträge vorgesehen: Thomas Egner und Matthias Gries: Steuerrecht im digitalen Wandel: Wie die Digitalisierung den Steuerbereich restrukturiert. Carl-Christian Freidank: Modelle für die Digitalisierung der Thesaurierungsplanung von Personengesellschaften nach dem Wachstumschancengesetz. Peter Bräumann, Marina Luketina und Michael Tumpel: Predictive Analytics, Machine Learning und Co. im Steuervollzug: Risikomanagement der österreichischen Finanzverwaltung, Konsequenzen für Unternehmen und Erfahrungen der Betriebsprüfer. Dino Höppner, Stephan Kudert, Elisabeth Steinhauser und Sabine Urnik: Home-Office bei Berufspendlern zwischen Österreich und Deutschland - Eine ökonomische Analyse der steuerlichen Implikationen. Stefan Dierkes und Benedikt Rohde: Wertschöpfungsrechnungen im Nachhaltigkeitscontrolling.42,10 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
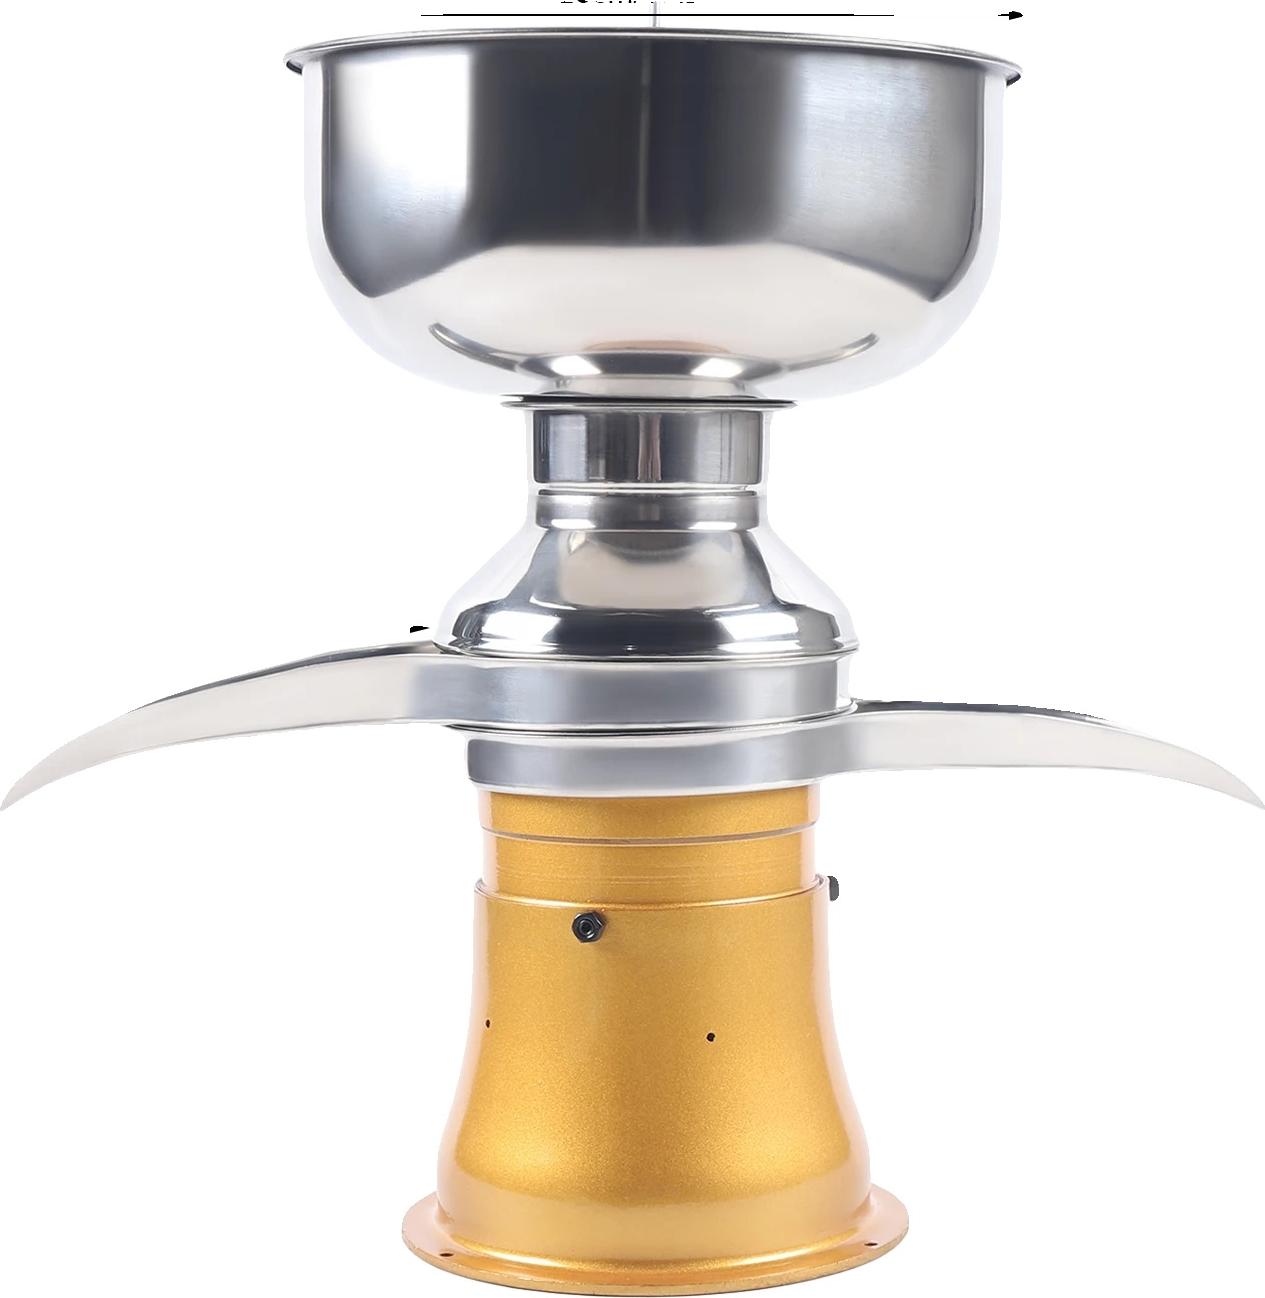
Milchcremeseparator, Edelstahl, hohe Effizienz, Dunkelkhakieffiziente trennung: dieses produkt verwandelt schnell rohoder vollmilch in sahne und magermilch, sodass sie zeit und mühe bei ihren milchverarbeitungsaufgaben sparen.benutzerfreundliches design: für den einsatz auf dem tisch konzipiert, lässt es sich bequem in ihrer küche oder milchverarbeitungseinrichtung einrichten, ohne dass umfangreiche montage erforderlich ist.hohe leistung: mit einem maximalen milchertrag von bis zu 50 litern pro stunde können sie große mengen milch effizient verarbeiten.leiser betrieb: der hochgeschwindigkeits-rollmotor arbeitet leise, sodass sie während des milchtrennungsprozesses eine nahtlose und unauffällige erfahrung genießen können. Spezifikation: material: edelstahlabmessungen: basisdurchmesser 18 cm; produkthöhe 50 cmmaximale milchmenge: 50 l pro stundemilchschüsselkapazität: 5 lrollergeschwindigkeit: 980011000 u/minkontinuierliche arbeitszeit: 4 stundenleistung: 30 wmotortyp: gleichstrommotoranzahl der festplatten im trommel: 15Die von Ihnen gekaufte V321,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Freidinger, Robert: Geschäftsprozessoptimierung für DummiesGeschäftsprozessoptimierung für Dummies , Wer wünscht sich nicht, dass alles glatt läuft und Prozesse wie ein gut funktionierendes Räderwerk ineinander greifen? Doch häufig ist irgendwo Sand im Getriebe: Engpässe bremsen den ganzen Prozess aus, Strukturen sind verkrustet, Zuständigkeiten unklar. Robert Freidinger zeigt Ihnen, wie Sie Ihr Unternehmen durch eine gut geplante und erfolgreich durchgeführte Geschäftsprozessoptimierung optimal auf Ihre Kunden ausrichten und sich damit einen klaren Wettbewerbsvorteil verschaffen. Beginnend mit einer Schwachstellenanalyse und Dokumentation des Ist-Zustandes über die gezielte Durchführung der Prozessoptimierung, den Umgang mit Widerstand und professionelles Change Management bis hin zur Sicherung des Erreichten und der Einführung einer Prozessorganisation. Damit es in Ihrem Unternehmen in Zukunft weniger "knirscht". , Bremsbacken > Bremsen & Bremsenteile , Erscheinungsjahr: 20170913, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Freidinger, Robert, Seitenzahl/Blattzahl: 353, Keyword: Elektrotechnik u. Elektronik; Geschäftsprozessmanagement; Industrielle Verfahrenstechnik; Management; Organisationsentwicklung; Programm- u. Projektmanagement; Projektmanagement; Projektmanagement i. d. Industriellen Verfahrenstechnik; Prozessmanagement; Prozessoptimierung; Qualitätsmanagement; Wirtschaft u. Management, Fachschema: Geschäftsprozess~Prozessoptimierung~Management / Projektmanagement~Projektmanagement - Projektmarketing, Fachkategorie: Projektmanagement~Management von Geschäftsprozessen, Thema: Optimieren, Warengruppe: HC/Wirtschaft/Management, Fachkategorie: Projektmanagement, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH, Länge: 245, Breite: 179, Höhe: 23, Gewicht: 629, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0006, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,31,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer muss Abgeltungssteuer abführen?
Die Abgeltungssteuer muss von deutschen Steuerpflichtigen abgeführt werden, die Kapitalerträge wie Zinsen, Dividenden oder Kursgewinne erzielen. Dies betrifft sowohl natürliche Personen als auch bestimmte juristische Personen wie Kapitalgesellschaften. Die Abgeltungssteuer wird direkt von der Bank oder dem Finanzinstitut einbehalten und an das Finanzamt abgeführt. Personen, die keine Steuerpflicht in Deutschland haben oder bestimmte Freibeträge nicht überschreiten, können unter Umständen von der Abgeltungssteuer befreit sein. **
-
Wann fällt Abgeltungssteuer an?
Die Abgeltungssteuer fällt in Deutschland auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne an. Sie wird pauschal auf diese Erträge erhoben, unabhhängig vom persönlichen Steuersatz des Steuerpflichtigen. Die Abgeltungssteuer beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge und individueller Situation auch höher oder niedriger sein. Abgeltungssteuer wird automatisch von den Banken und anderen Finanzinstituten einbehalten und an das Finanzamt abgeführt. Steuerpflichtige müssen die Kapitalerträge in ihrer Steuererklärung angeben, auch wenn bereits Abgeltungssteuer einbehalten wurde. **
-
Was ist Abgeltungssteuer Kirchensteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie beträgt in Deutschland aktuell 25% zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Die Kirchensteuer ist eine Steuer, die von Mitgliedern einer Kirche gezahlt wird und in einigen Bundesländern automatisch von der Abgeltungssteuer abgezogen wird. Sie beträgt in der Regel 8% oder 9% der Abgeltungssteuer, abhängig vom Bundesland und der Konfession. Insgesamt beträgt die Abgeltungssteuer Kirchensteuer also 25% + 8% oder 9% der Abgeltungssteuer. **
-
Wie funktioniert die Abgeltungssteuer?
Die Abgeltungssteuer ist eine pauschale Steuer auf Kapitalerträge wie Zinsen, Dividenden und Kursgewinne. Sie wird direkt von der Bank oder dem Broker einbehalten und an das Finanzamt abgeführt. Der Steuersatz beträgt in der Regel 25%, kann aber je nach Art der Kapitalerträge variieren. Freibeträge und Freistellungsaufträge können genutzt werden, um die Steuerlast zu reduzieren. Die Abgeltungssteuer soll die Besteuerung von Kapitaleinkünften vereinfachen und sicherstellen, dass auch Kapitaleinkünfte angemessen besteuert werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.